Renta 2025: allt som bör kontrolleras före den 30 juni
Den här artikeln finns även på: Español · English · Deutsch
Obs (oktober 2026): Deklarationskampanjen för Renta 2025 avslutades den 30 juni 2026. Vi behåller artikeln som referens; datum och uppgifter i den gäller den kampanjen.
Deklarationskampanjen för inkomstskatt för privatpersoner (IRPF) startar idag, den 8 april 2026. I år väntas den bli den som ger störst skatteintäkter i historien. Vi förklarar varför, vad som har förändrats och hur du undviker att betala en enda euro för mycket.
Idag startar kampanjen för Renta 2025. Tidsfristen för att lämna in deklarationen för inkomstskatt för privatpersoner (IRPF) avseende föregående år löper ut den 30 juni. Och i år finns det tyngre skäl än någonsin att ta den på större allvar.
Den ackumulerade inflationen under de senaste åren har höjt priserna över hela linjen. Lönerna har i många fall inte stigit i samma takt. Skattesatserna har å sin sida inte justerats. Resultatet är matematiskt: fler skattskyldiga når gränserna för deklarationsskyldighet, fler inkomster blir skattepliktiga och staten tar in mer, även om många hushålls faktiska köpkraft har sjunkit. Experterna är eniga om att kampanjen för 2025 blir den som ger störst skatteintäkter i historien.
Mer inflation, löner som inte stiger i samma takt och skattesatser som inte justeras. Resultatet: kampanjen för Renta 2025 ser ut att bli den som ger störst skatteintäkter i historien.
Mot den bakgrunden är en noggrann genomgång av deklarationen inte någon valfri formalitet. Det är det enda sättet att betala exakt det som ska betalas, varken mer eller mindre. Den här artikeln sammanfattar de viktigaste punkterna. För den fullständiga tekniska analysen, inklusive alla avdrag med deras villkor och detaljerade belopp, kan du ladda ner den bifogade guiden.
📎 För den fullständiga tekniska analysen av alla avdrag, reduktioner, nyheter i regelverket och tidsfrister bifogas kampanjguiden för Renta 2025, som Vicens Advisors har tagit fram.
Vicens_Advisors_Guia_Renta_No expertos conv 1Ladda ner
Vem är skyldig att deklarera?
Skyldigheten att lämna in deklaration beror på typen av inkomst och dess storlek. Tabellen nedan visar de vanligaste fallen:
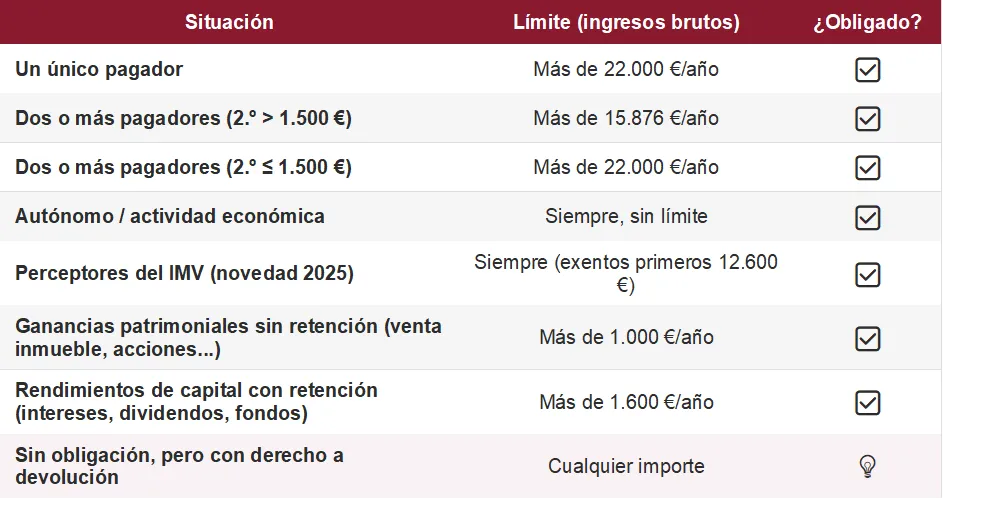
Gränserna beräknas på bruttointäkterna – före förskottsinnehållning (retenciones) och socialavgifter – och inte på den nettolön som faktiskt betalats ut. Det är det vanligaste felet, och det kan leda till att man underlåter att lämna in en deklaration som i själva verket är obligatorisk.
Situationer som innebär att man har ”flera utbetalare” (varios pagadores) förekommer oftare än man tror: byte av arbetsgivare under året, uppburen arbetslöshetsersättning, sjukersättning (incapacidad temporal) som betalas ut av socialförsäkringen (Seguridad Social) eller av en ömsesidig försäkringsgivare (mutua), eller två samtidiga anställningar.
Även om det inte finns någon formell deklarationsskyldighet kan det vara lämpligt att deklarera om resultatet blir en återbetalning. Avdrag som inte tillämpas automatiskt – för moderskap, barnomsorg (guardería) eller energieffektivitet – kan ge återbetalningar som man helt går miste om om man inte lämnar in någon deklaration.
De viktigaste nyheterna i IRPF 2025
Nytt skatteavdrag för inkomster nära minimilönen
Lag 5/2025 (Ley 5/2025) inför ett skatteavdrag direkt från skatten (deducción en cuota) på upp till 340 euro för skattskyldiga med nettoinkomster av arbete under 18 276 euro per år, kopplat till höjningen av minimilönen (salario mínimo interprofesional, SMI; 16 576 euro under 2025). Avdraget trappas av gradvis och upphör i det övre intervallet. Det tillämpas inte om den skattskyldige har andra inkomster som överstiger 6 500 euro.
Högsta marginalskattesatsen på sparbasen höjs
Kapitalinkomster – utdelningar, ränta och kapitalvinster – som överstiger 300 000 euro per år beskattas nu med 30 % i stället för tidigare 28 %. Det berör förmögenheter med höga kapitalinkomster och avyttringar av stora belopp.
Avdragen för energieffektivitet i bostäder förlängs
Avdragen på 20 %, 40 % och 60 % för energiförbättrande arbeten gäller fortsatt för arbeten som utförs till och med den 31 december 2026. Avdraget tillämpas det år då energicertifikatet efter arbetena utfärdas, inte det år då arbetena betalas. Arbeten som betalats under tidigare år kan ge rätt till avdrag för 2025 om certifikatet är utfärdat under detta år.
För personer bosatta på Balearerna (Illes Balears) kan dessa statliga avdrag kombineras med det regionala avdraget på 50 % för hållbarhetsförbättringar i permanentbostaden.
Mottagare av IMV (spanskt grundinkomststöd): deklarationsskyldiga från och med 2025
Alla medlemmar i hushållet som uppbär grundinkomststödet Ingreso Mínimo Vital är skyldiga att lämna in deklaration. De första 12 600 euro av IMV är skattefria, men deklarationsskyldigheten gäller i vilket fall som helst.
Där skatteverket sätter fokus
Spanska skatteverket (Agencia Tributaria, AEAT) förfogar över allt mer precisa system för samkörning av uppgifter. Det här är de punkter som oftast leder till omräkningar:
- Att bekräfta utkastet utan att granska det. Utkastet (borrador) tar inte automatiskt med de regionala avdragen för Balearerna, familjeförändringar under året, fack- och yrkesorganisationsavgifter (cuotas sindicales y colegiales) eller inkomster utan förskottsinnehållning. Att acceptera det rakt av kan innebära att man betalar för mycket eller för lite.
- Oredovisade hyresintäkter. Skatteverket samkör uppgifter från fastighetsregistret (catastro), de regionala registren över hyresavtal och banktransaktioner. Skyldigheten gäller även om avtalet är muntligt eller beloppet litet.
- Schablonintäkt för andra bostad. Varje stadsfastighet som inte är uthyrd och som inte är permanentbostad medför skyldighet att redovisa en schablonmässigt beräknad intäkt (renta imputada) på 1,1 % eller 2 % av katastralvärdet (valor catastral). Det är en av de vanligaste utelämnandena och en av de lättast upptäckta.
- Utelämnade kapitalvinster. Avyttring av aktier, fonder, fastigheter eller kryptotillgångar ska redovisas i sparbasen (base del ahorro). Digitala plattformar – Wallapop, Vinted, kryptobörser – är skyldiga att rapportera transaktioner till AEAT.
- Att inte tillämpa skattebefrielsen vid återinvestering i permanentbostad. Vinsten vid försäljning av permanentbostaden kan vara skattebefriad om beloppet återinvesteras i en ny bostad inom två år. Detta måste uttryckligen anges i deklarationen: görs inte det, beskattar skatteverket hela vinsten med dröjsmålsränta. Centrala skatteprövningsnämndens (TEAC) beslut av den 31 mars 2025 bekräftar att det är en rättighet för den skattskyldige, som kan göras gällande även genom en begäran om rättelse inom preskriptionstiden.
Regionala avdrag på Balearerna: de mest relevanta
De som är bosatta på Balearerna (Illes Balears) har tillgång till upp till 24 avdrag från den regionala skatten före avdrag (cuota íntegra autonómica). Inget av dem finns med i utkastet. De måste föras in manuellt och de aktuella villkoren måste styrkas. Det här är de med störst praktisk tillämpning:
- Hyra av permanentbostad (hyresgäst). 40 % av de betalda utgifterna, med en gräns på 40 % av den regionala skatten. Högsta skattebas: 52 800 euro vid individuell deklaration.
- Uthyrare av permanentbostad. 75 % av premierna för hyresförlustförsäkring och 50 % av övriga utgifter kopplade till uthyrningen (IBI, gemensamma avgifter, underhåll). Gäller endast uthyrning av permanentbostad, inte semesteruthyrning.
- Hållbarhetsförbättringar i permanentbostad. 50 % av investeringar som styrker energiförbättring, kumulativt med de statliga avdragen på 20 %, 40 % eller 60 %.
- Läroböcker. 100 % av kostnaden, upp till 220 euro per barn (350 euro för stor familj, enförälderfamilj, barn med funktionsnedsättning eller skattskyldig under 30 år).
- Förening av arbete och familj för barn under 6 år. 40 % av utgifterna för barnomsorg och barnpassare, upp till 660 euro per barn (50 % och 900 euro för stora familjer och enföräldersfamiljer). Betalningen måste ske utan kontanter.
- Språkundervisning på fritiden. 15 % av utgifterna, med en gräns på 110 euro per barn, för barn från förskola till gymnasium (bachillerato) eller yrkesutbildning (FP). Gräns för skattebasen: 33 000 euro vid individuell deklaration.
- Födelse eller adoption. Från 800 till 1 400 euro beroende på barnets ordningsnummer, med möjlighet att begära förskottsutbetalning.
- Funktionsnedsättning. Från 88 till 165 euro för varje medlem av hushållet med erkänd funktionsnedsättning, beroende på grad och typ.
- Högre studier utanför bosättningsön. 1 800 euro per barn som bedriver universitetsstudier eller högre yrkesutbildning (FP) på en annan ö.
- Investering i nystartade företag. 30 % av det investerade beloppet vid bildande eller kapitalökning, med en högsta bas på 6 000 euro per år.
- Egenföretagande (autoocupación). 1 000 euro för den som för första gången registreras i skatteverkets register över näringsidkare (censo de empresarios), med verksamheten huvudsakligen bedriven på Balearerna.
Statliga avdrag som man inte bör missa
Flera statliga avdrag förs inte heller in automatiskt i utkastet och kräver att man aktivt fyller i dem:
- Moderskap och barnomsorg. Upp till 1 200 euro per år och barn under tre år för yrkesarbetande mödrar, plus upp till 1 000 euro ytterligare för utgifter för barnomsorg (guardería) eller förskola (centro de educación infantil). Avdraget visas inte i utkastet om förskottsutbetalningar inte har begärts.
- Pensionsplaner. Inbetalningarna minskar direkt den allmänna skattebasen. Gräns på 1 500 euro per år, som kan höjas till 10 000 euro om det finns arbetsgivarbidrag till tjänstepensionsplaner.
- Oregelbundna inkomster. Inkomster som intjänats under mer än två år – avgångsvederlag, retroaktiva utbetalningar enligt kollektivavtal, flerårsbonusar – ger rätt till en reduktion på 30 %, med en högsta bas på 300 000 euro. Utbetalaren tillämpar ofta inte den i förskottsinnehållningen; den kan begäras i deklarationen.
- Gåvor till ideella ändamål. 80 % av de första 250 euro och 40 % av resten, för gåvor till organisationer som omfattas av lag 49/2002 (Ley 49/2002). Kräver intyg från den mottagande organisationen.
- Fackavgifter och avgifter till yrkessammanslutningar. Dessa är avdragsgilla utgifter från inkomsten av arbete och minskar skattebasen. De finns inte med i utkastet och måste föras in manuellt.
Individuell eller gemensam deklaration: valet som oftast underskattas
Gemensam beskattning gör det möjligt att tillämpa en ytterligare reduktion på 3 400 euro av skattebasen för gifta par (2 150 euro för enföräldersfamiljer). Den praktiska tumregeln: om den ena maken eller makan inte arbetar eller har lägre inkomster än det beloppet är den gemensamma deklarationen nästan alltid mer fördelaktig. Om båda har betydande inkomster straffar den progressiva skalan summan, och den individuella deklarationen är oftast det effektivaste alternativet.
Valet kan ändras genom att man lämnar in en ny deklaration före den 30 juni. Efter tidsfristen är valet oåterkalleligt. I Renta Web kan man jämföra de båda alternativen innan man bekräftar.
Viktiga datum under kampanjen
- 8 april. Kampanjens start. Tillgång till utkastet i Renta Web.
- 25 juni. Sista dag för att ordna autogiro för betalning av deklarationer med belopp att betala in.
- 30 juni. Sista dag för att lämna in deklarationen, oavsett form.
- 5 november. Andra betalningstillfället vid delbetalning (återstående 40 %), utan ränta eller tillägg.
Har du frågor om din deklaration?
Teamet på Vicens Advisors står till förfogande för alla frågor om kampanjen för Renta 2025 och för att ta hand om deklarationen med alla avdrag som du har rätt till.
📞 +34 669 684 686 · +34 650 43 48 48
✉️ toni@vicensadvisors.com · virginia@vicensadvisors.com
🌐 www.vicensadvisors.com — kalender för bokning av möten finns på webbplatsen
Den här artikeln är endast avsedd som information och utgör inte individuell juridisk eller skatterättslig rådgivning. För specifika frågor rekommenderar vi att du kontaktar en kvalificerad skatterådgivare.
© Vicens Advisors, S.L. Alla rättigheter förbehållna.
Det är förbjudet att helt eller delvis återge detta innehåll, oavsett medium eller förfarande, utan innehavarens uttryckliga skriftliga tillstånd. All obehörig användning utgör ett intrång i immateriella rättigheter enligt gällande lagstiftning