Einkommensteuererklärung 2025 in Spanien: Was Sie vor dem 30. Juni prüfen sollten
Dieser Artikel ist auch verfügbar auf: Español · English · Svenska
Hinweis (Oktober 2026): Die Kampagne zur Einkommensteuererklärung 2025 endete am 30. Juni 2026. Wir belassen diesen Beitrag als Referenz; die genannten Fristen und Angaben beziehen sich auf diese Kampagne.
Die Einkommensteuerkampagne (IRPF) beginnt heute, am 8. April 2026. Für dieses Jahr wird das aufkommensstärkste Ergebnis der Geschichte erwartet. Wir erklären, warum, was sich geändert hat und wie Sie keinen Euro zu viel zahlen.
Heute beginnt die Kampagne zur Steuererklärung 2025 („Renta 2025“). Die Frist für die Abgabe der Einkommensteuererklärung (IRPF) für das vorangegangene Steuerjahr endet am 30. Juni. Und in diesem Jahr gibt es gewichtige Gründe, sie ernster zu nehmen denn je.
Die kumulierte Inflation der vergangenen Jahre hat die Preise auf breiter Front steigen lassen. Die Gehälter sind vielfach nicht im gleichen Maße gewachsen. Die Steuersätze wiederum wurden nicht angepasst. Das Ergebnis ist rechnerisch eindeutig: Mehr Steuerpflichtige erreichen die Schwellenwerte der Erklärungspflicht, mehr Einkünfte unterliegen der Besteuerung und der Staat nimmt mehr ein, obwohl die reale Kaufkraft vieler Familien gesunken ist. Die Experten sind sich einig, dass die Kampagne 2025 die aufkommensstärkste der Geschichte sein wird.
Mehr Inflation, Gehälter, die nicht Schritt halten, und Steuersätze, die nicht angepasst werden. Das Ergebnis: Die Kampagne zur Steuererklärung 2025 dürfte die aufkommensstärkste der Geschichte werden.
Vor diesem Hintergrund ist eine sorgfältige Prüfung der Steuererklärung keine optionale Formalität. Nur so zahlen Sie genau das, was geschuldet ist, nicht mehr und nicht weniger. Dieser Artikel fasst die wichtigsten Punkte zusammen. Für die vollständige fachliche Analyse, einschließlich aller Abzüge mit ihren detaillierten Voraussetzungen und Beträgen, können Sie den beigefügten Leitfaden herunterladen.
📎 Für die vollständige fachliche Analyse aller Abzüge, Ermäßigungen, Rechtsänderungen und Fristen ist der von Vicens Advisors erstellte Leitfaden zur Kampagne Renta 2025 beigefügt.
Vicens_Advisors_Guia_Renta_No expertos conv 1Herunterladen
Wer ist zur Abgabe einer Steuererklärung verpflichtet?
Die Pflicht zur Abgabe der Steuererklärung hängt von der Art der Einkünfte und ihrer Höhe ab. Die folgende Übersicht enthält die häufigsten Fallgestaltungen:
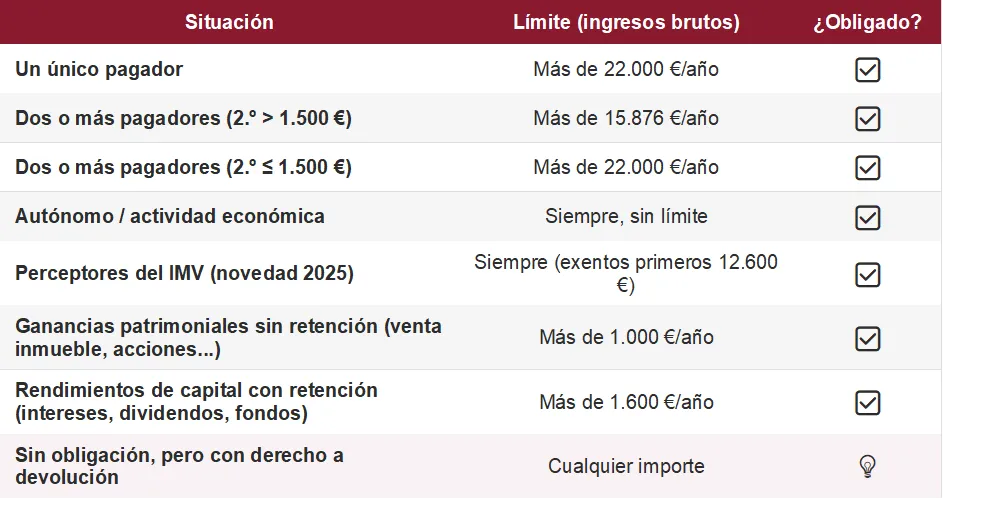
Die Grenzen werden auf Grundlage der Bruttoeinnahmen berechnet, also vor Einbehalten und Sozialversicherungsbeiträgen, und nicht auf Grundlage des ausgezahlten Nettogehalts. Dies ist der häufigste Fehler und kann dazu führen, dass eine Steuererklärung nicht abgegeben wird, obwohl sie verpflichtend ist.
Situationen, die häufiger als erwartet die Bedingung „mehrere Zahlungspflichtige“ („varios pagadores“) begründen: Arbeitgeberwechsel im Laufe des Jahres, Bezug von Arbeitslosengeld, von der Sozialversicherung oder einer Mutua (Berufsgenossenschaft/Versicherungsverein) gezahltes Krankengeld oder die gleichzeitige Ausübung zweier Beschäftigungen.
Auch wenn keine förmliche Erklärungspflicht besteht, kann die Abgabe sinnvoll sein, wenn sich eine Erstattung ergibt. Abzüge, die nicht automatisch berücksichtigt werden, etwa für Mutterschaft, Kinderbetreuung oder Energieeffizienz, können zu Erstattungen führen, auf die man ohne Abgabe der Erklärung vollständig verzichtet.
Die wichtigsten Neuerungen der Einkommensteuer (IRPF) 2025
Neuer Abzug für Einkommen in der Nähe des Mindestlohns
Das Gesetz 5/2025 führt einen Abzug von der Steuerschuld in Höhe von bis zu 340 Euro für Steuerpflichtige ein, deren Netto-Arbeitseinkünfte unter 18.276 Euro jährlich liegen; er ist an die Anhebung des gesetzlichen Mindestlohns (SMI) gekoppelt (16.576 Euro im Jahr 2025). Er verringert sich progressiv und entfällt im oberen Bereich. Er findet keine Anwendung, wenn andere Einkünfte von mehr als 6.500 Euro erzielt werden.
Der Höchstgrenzsteuersatz in der Sparbemessungsgrundlage steigt
Kapitaleinkünfte (Dividenden, Zinsen, Veräußerungsgewinne), die 300.000 Euro jährlich übersteigen, werden künftig mit 30 % statt wie bisher mit 28 % besteuert. Betroffen sind Vermögen mit hohen Kapitaleinkünften sowie Veräußerungen in großem Umfang.
Die Abzüge für Energieeffizienz bei Wohnungen werden verlängert
Die Abzüge von 20 %, 40 % und 60 % für energetische Sanierungsmaßnahmen bleiben für Maßnahmen in Kraft, die bis zum 31. Dezember 2026 durchgeführt werden. Der Abzug wird in dem Veranlagungsjahr geltend gemacht, in dem der Energieausweis nach den Maßnahmen ausgestellt wird, nicht in dem Jahr, in dem sie bezahlt werden. In früheren Jahren bezahlte Maßnahmen können 2025 einen Abzug begründen, wenn der Energieausweis aus diesem Veranlagungsjahr stammt.
Für in den Balearen ansässige Personen sind diese staatlichen Abzüge mit dem regionalen Abzug von 50 % für Nachhaltigkeitsverbesserungen am Hauptwohnsitz kumulierbar.
Bezieher des IMV: seit 2025 zur Abgabe verpflichtet
Alle Mitglieder der Bedarfsgemeinschaft, die das Mindesteinkommen (Ingreso Mínimo Vital, IMV) beziehen, sind zur Abgabe einer Steuererklärung verpflichtet. Die ersten 12.600 Euro des IMV sind befreit, die Erklärungspflicht besteht jedoch in jedem Fall.
Worauf die Steuerverwaltung ihr Augenmerk richtet
Die Spanische Steuerbehörde (AEAT) verfügt über immer genauere Systeme zum Datenabgleich. Dies sind die Punkte, die am häufigsten zu Nachveranlagungen führen:
- Den Entwurf ohne Prüfung bestätigen. Der Entwurf (borrador) enthält nicht automatisch die regionalen Abzüge der Balearen, die familiären Änderungen des Jahres, Gewerkschafts- oder Berufsverbandsbeiträge oder Einkünfte ohne Einbehalt. Ihn ungeprüft zu übernehmen kann bedeuten, zu viel oder zu wenig zu zahlen.
- Nicht erklärte Mieteinnahmen. Die Steuerverwaltung gleicht Daten des Katasters (catastro), der regionalen Register für Mietverträge und der Kontobewegungen ab. Die Pflicht besteht auch dann, wenn der Vertrag mündlich geschlossen wurde oder der Betrag gering ist.
- Zurechnung von Einkünften bei einer Zweitwohnung. Für jede nicht vermietete städtische Immobilie, die nicht der Hauptwohnsitz ist, ist ein zugerechnetes Einkommen („renta imputada“) von 1,1 % oder 2 % des Katasterwerts zu erklären. Dies ist eine der häufigsten und am leichtesten feststellbaren Auslassungen.
- Nicht erklärte Veräußerungsgewinne. Die Veräußerung von Aktien, Fonds, Immobilien oder Kryptowerten ist in die Sparbemessungsgrundlage einzubeziehen. Digitale Plattformen (Wallapop, Vinted, Kryptobörsen) sind verpflichtet, Transaktionen an die AEAT zu melden.
- Die Befreiung bei Reinvestition in den Hauptwohnsitz nicht anwenden. Der Gewinn aus dem Verkauf des Hauptwohnsitzes kann befreit sein, wenn der Erlös innerhalb von zwei Jahren in eine neue Wohnung reinvestiert wird. Dies muss in der Erklärung ausdrücklich angegeben werden: Geschieht das nicht, veranlagt die Steuerverwaltung den gesamten Gewinn mit Verzugszinsen. Die Entscheidung des Zentralen Wirtschaftsverwaltungsgerichts (TEAC) vom 31. März 2025 bestätigt, dass es sich um ein Recht des Steuerpflichtigen handelt, das auch im Wege eines Berichtigungsantrags innerhalb der Verjährungsfrist ausgeübt werden kann.
Regionale Abzüge auf den Balearen: die wichtigsten
In den Balearen ansässige Personen können bis zu 24 Abzüge von der regionalen Bruttosteuerschuld („cuota íntegra autonómica“) geltend machen. Keiner davon erscheint im Entwurf. Sie müssen manuell eingetragen werden, und die jeweiligen Voraussetzungen sind nachzuweisen. Dies sind die Abzüge mit der größten praktischen Bedeutung:
- Miete des Hauptwohnsitzes (Mieter). 40 % der gezahlten Aufwendungen, begrenzt auf 40 % der regionalen Steuerschuld. Maximale Bemessungsgrundlage: 52.800 Euro bei Einzelveranlagung.
- Vermieter einer Dauerwohnung. 75 % der Prämien der Mietausfallversicherung und 50 % der übrigen mit der Vermietung verbundenen Aufwendungen (IBI, Gemeinschaftskosten, Instandhaltung). Nur für Vermietungen von Hauptwohnsitzen, nicht für Ferienvermietungen.
- Nachhaltigkeitsverbesserungen am Hauptwohnsitz. 50 % der Investitionen, die eine energetische Verbesserung nachweisen; kumulierbar mit den staatlichen Abzügen von 20 %, 40 % oder 60 %.
- Schulbücher. 100 % der Ausgaben, bis zu 220 Euro je Kind (350 Euro bei kinderreichen Familien, Alleinerziehenden, Kindern mit Behinderung oder Steuerpflichtigen unter 30 Jahren).
- Vereinbarkeit von Familie und Beruf bei Kindern unter 6 Jahren. 40 % der Aufwendungen für Kinderkrippen und Betreuungspersonen, bis zu 660 Euro je Kind (50 % und 900 Euro bei kinderreichen Familien und Alleinerziehenden). Die Zahlung muss bargeldlos erfolgen.
- Außerschulischer Sprachunterricht. 15 % der Aufwendungen, begrenzt auf 110 Euro je Kind, für Kinder von der Vorschule bis zum Bachillerato oder zur Berufsausbildung (FP). Grenze der Bemessungsgrundlage: 33.000 Euro bei Einzelveranlagung.
- Geburt oder Adoption. 800 bis 1.400 Euro je nach Rang des Kindes, mit der Möglichkeit, die Auszahlung im Voraus zu beantragen.
- Behinderung. 88 bis 165 Euro für jedes Mitglied der Familieneinheit mit anerkannter Behinderung, je nach Grad und Art.
- Hochschulstudium außerhalb der Wohninsel. 1.800 Euro je Kind, das auf einer anderen Insel ein Universitätsstudium oder eine höhere Berufsausbildung (FP superior) absolviert.
- Investition in neu gegründete Unternehmen. 30 % des in die Gründung oder Kapitalerhöhung investierten Betrags, mit einer Höchstbemessungsgrundlage von 6.000 Euro jährlich.
- Selbstständigkeit. 1.000 Euro für diejenigen, die sich erstmals im Unternehmerregister anmelden, sofern die Tätigkeit überwiegend auf den Balearen ausgeübt wird.
Staatliche Abzüge, die Sie nicht verpassen sollten
Mehrere staatliche Abzüge werden ebenfalls nicht automatisch in den Entwurf übernommen und müssen aktiv ausgefüllt werden:
- Mutterschaft und Kinderbetreuung. Bis zu 1.200 Euro jährlich je Kind unter drei Jahren für erwerbstätige Mütter, zuzüglich bis zu 1.000 Euro für Kinderkrippen- oder Kindergartenkosten. Er erscheint nicht im Entwurf, wenn keine Vorauszahlungen beantragt wurden.
- Rentenpläne. Die Beiträge mindern unmittelbar die allgemeine Bemessungsgrundlage. Grenze von 1.500 Euro jährlich, erweiterbar auf bis zu 10.000 Euro, wenn Arbeitgeberbeiträge zu betrieblichen Altersvorsorgeplänen bestehen.
- Unregelmäßige Einkünfte. Einkünfte, die über einen Zeitraum von mehr als zwei Jahren entstanden sind (Abfindungen, Nachzahlungen aus Tarifverträgen, mehrjährige Boni), berechtigen zu einer Ermäßigung von 30 %, mit einer Höchstbemessungsgrundlage von 300.000 Euro. Häufig berücksichtigt der Zahlungspflichtige sie beim Einbehalt nicht; sie können in der Steuererklärung geltend gemacht werden.
- Spenden. 80 % der ersten 250 Euro und 40 % des Restbetrags, für Spenden an Einrichtungen, die unter das Gesetz 49/2002 (steuerliche Regelung gemeinnütziger Einrichtungen und Förderung des Mäzenatentums) fallen. Erforderlich ist eine Bescheinigung der begünstigten Einrichtung.
- Gewerkschafts- und Berufsverbandsbeiträge. Sie sind von den Arbeitseinkünften abzugsfähige Aufwendungen, die die Bemessungsgrundlage mindern. Sie erscheinen nicht im Entwurf und müssen manuell eingetragen werden.
Einzel- oder Zusammenveranlagung: die am meisten unterschätzte Wahl
Die Zusammenveranlagung ermöglicht bei Ehepaaren eine zusätzliche Minderung der Bemessungsgrundlage um 3.400 Euro (2.150 Euro bei Alleinerziehenden). Die Faustregel: Wenn ein Ehegatte nicht arbeitet oder Einkünfte unterhalb dieses Betrags hat, ist die Zusammenveranlagung fast immer vorteilhafter. Haben beide nennenswerte Einkünfte, bestraft der progressive Tarif die Summe, und die Einzelveranlagung ist in der Regel die effizientere Option.
Die Wahl kann durch Abgabe einer neuen Erklärung vor dem 30. Juni geändert werden. Nach Fristablauf ist die Option unwiderruflich. Mit Renta Web (der Online-Plattform der AEAT) lassen sich beide Varianten vor der Bestätigung vergleichen.
Wichtige Termine der Kampagne
- 8. April. Beginn der Kampagne. Zugang zum Entwurf in Renta Web.
- 25. Juni. Letzter Tag, um die Zahlung bei Erklärungen mit Zahllast per Lastschrift zu veranlassen.
- 30. Juni. Abgabefrist für die Steuererklärung in jeder Abgabeform.
- 5. November. Zweite Rate der Ratenzahlung (restliche 40 %), ohne Zinsen und Zuschläge.
Haben Sie Fragen zu Ihrer Steuererklärung?
Das Team von Vicens Advisors steht Ihnen für alle Fragen zur Kampagne Renta 2025 zur Verfügung und übernimmt die Erstellung der Erklärung unter Berücksichtigung aller Ihnen zustehenden Abzüge.
📞 +34 669 684 686 · +34 650 43 48 48
✉️ toni@vicensadvisors.com · virginia@vicensadvisors.com
🌐 www.vicensadvisors.com — Terminkalender auf der Website verfügbar
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine individuelle Rechts- oder Steuerberatung dar. Für konkrete Fragen empfehlen wir Ihnen, sich an einen qualifizierten Steuerberater zu wenden.
© Vicens Advisors, S.L. Alle Rechte vorbehalten.
Die vollständige oder teilweise Vervielfältigung dieses Inhalts, gleich auf welchem Wege oder mit welchem Verfahren, ist ohne ausdrückliche schriftliche Genehmigung des Rechteinhabers untersagt. Jede nicht genehmigte Nutzung stellt einen Verstoß gegen die Rechte des geistigen Eigentums nach den geltenden Rechtsvorschriften dar.